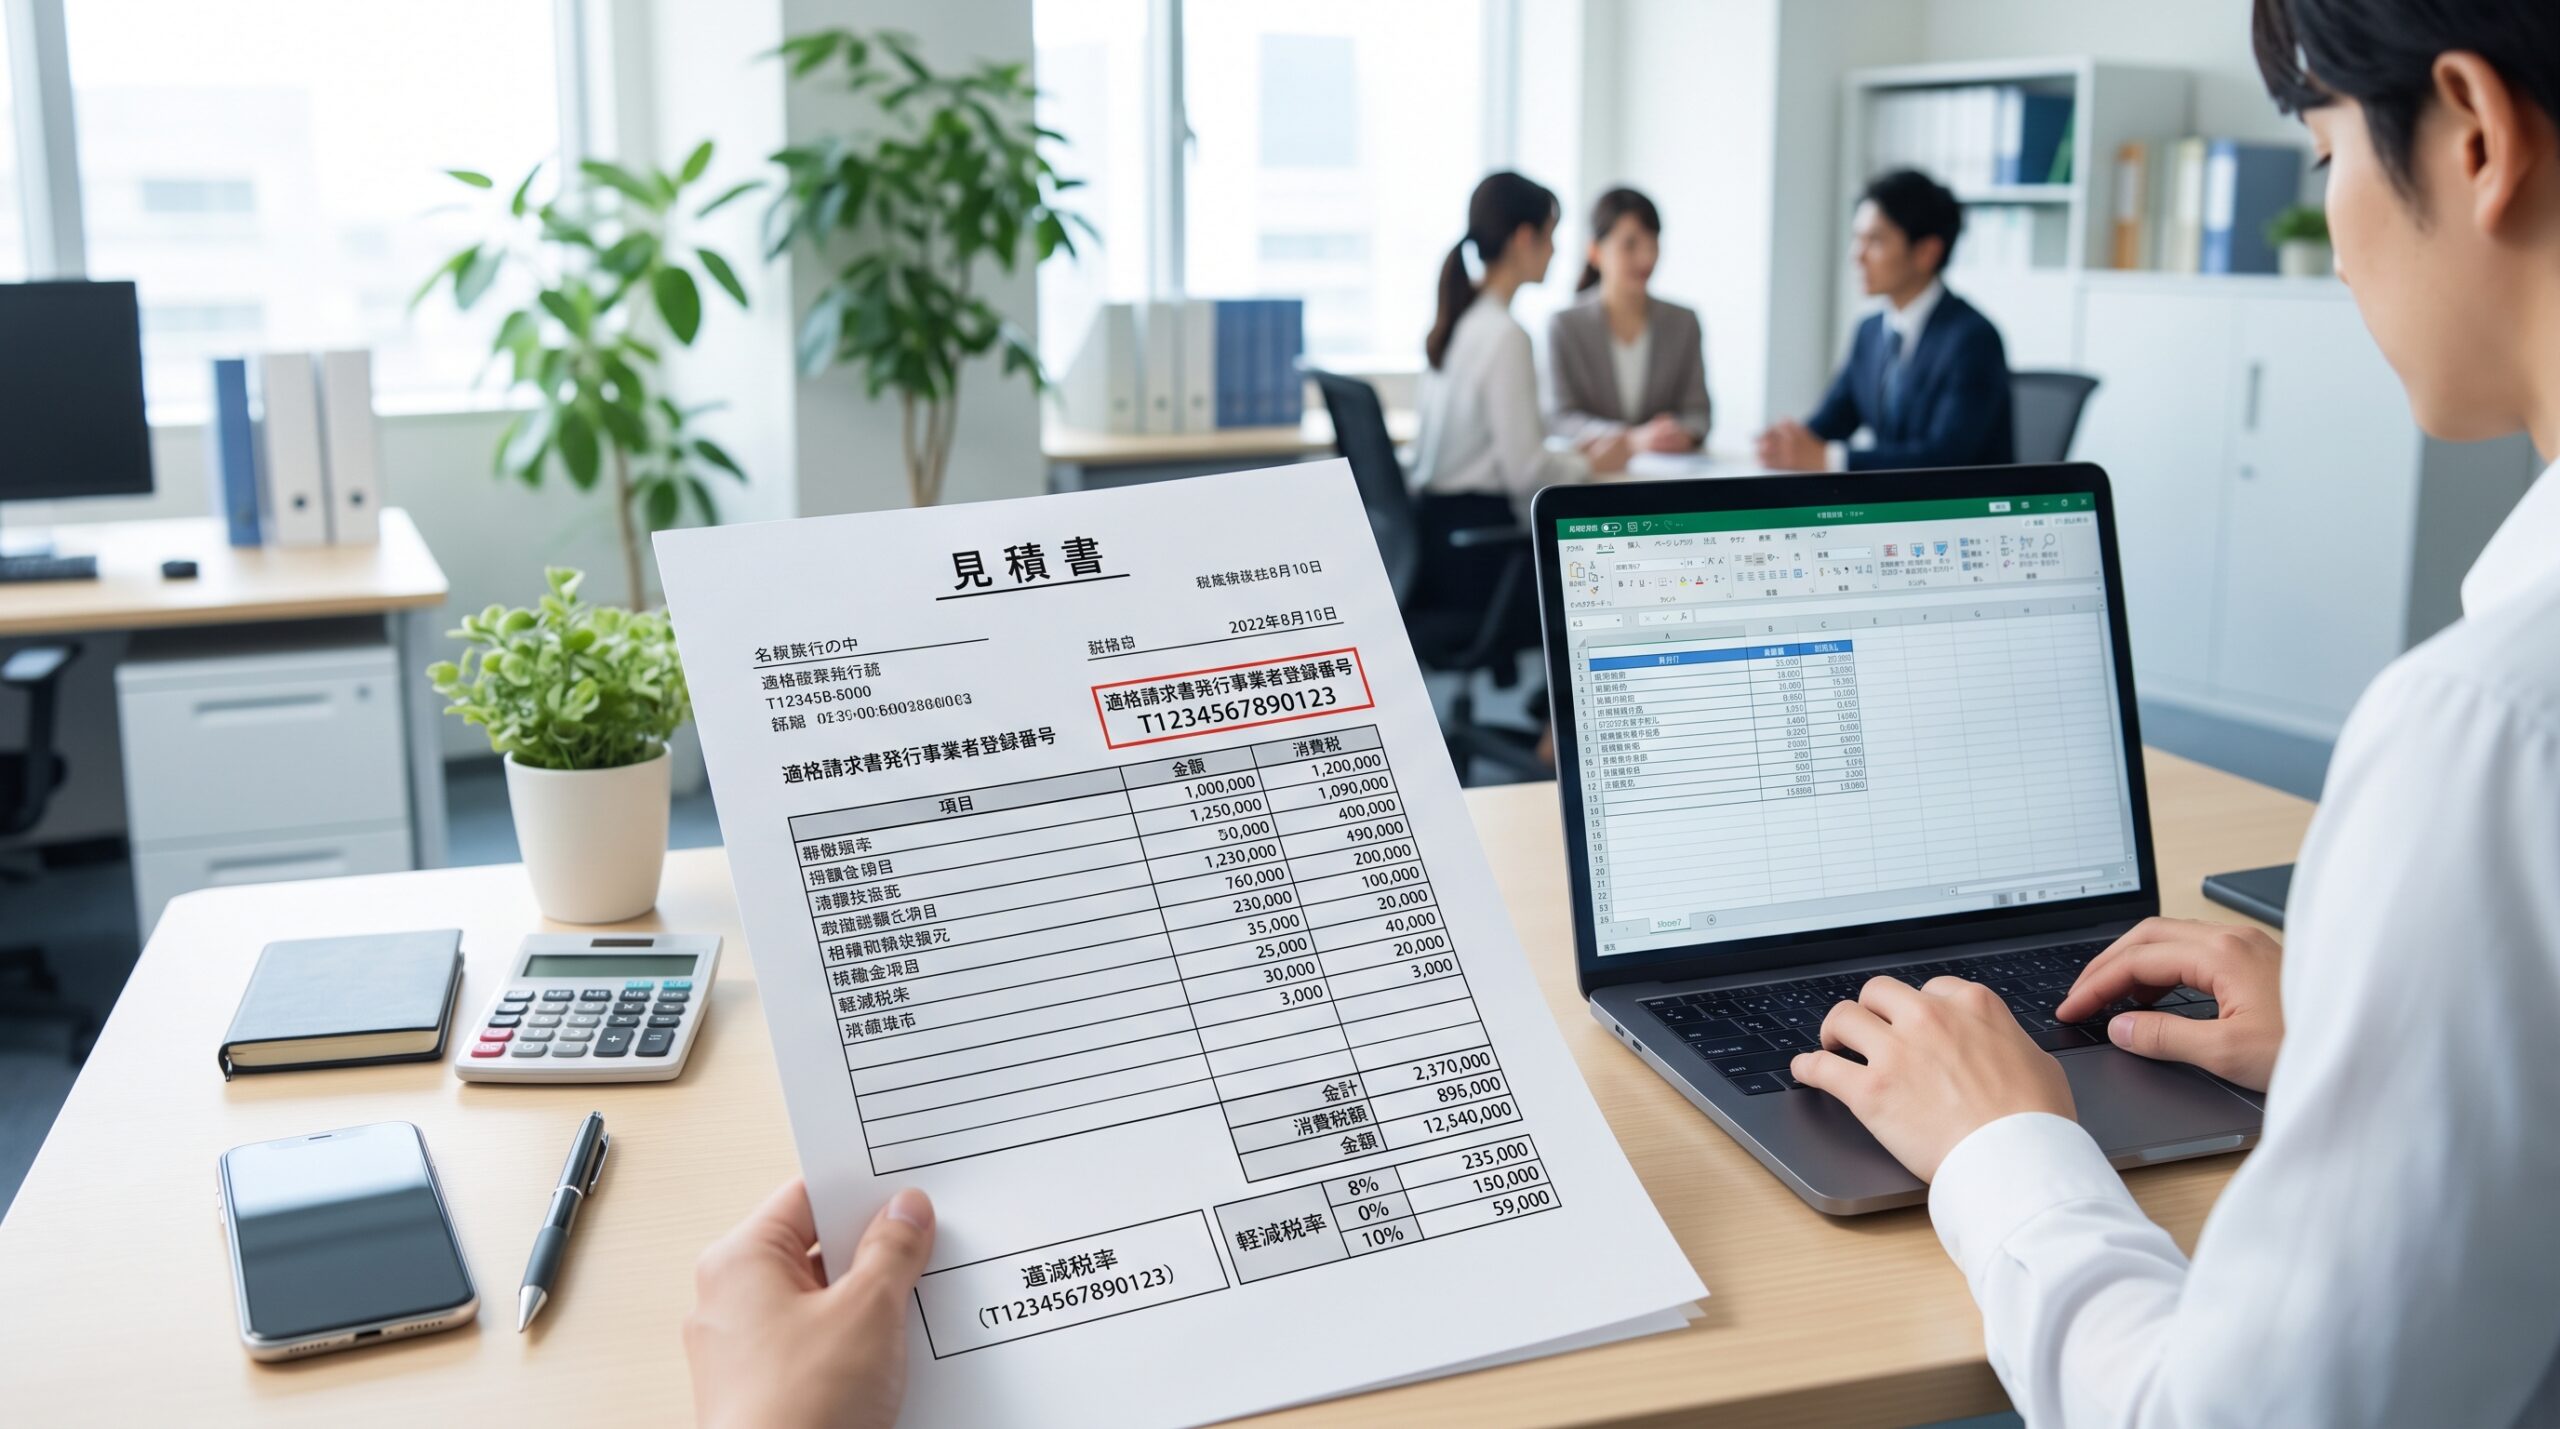
2023年10月に開始したインボイス制度により、見積書にも登録番号や税率ごとの記載が求められる場面が増えています。
特に消費税の仕入税額控除に関わる書類では、正確な記載が重要です。
本記事では、インボイス制度に対応した見積書テンプレートを配布しています。
テンプレートの内容
このテンプレートには、適格請求書発行事業者の登録番号を記載する欄を設けています。
消費税率が10%と8%に分かれる場合に対応できるよう、税率ごとに小計と消費税額を記載する欄を用意しています。
明細表にも、品目ごとの税率を記載できる列を設けています。
使い方
テンプレートをダウンロードし、登録番号(Tと13桁の数字)を入力します。
明細表に品目、数量、単価、適用される税率を記入してください。
10%対象と8%対象、それぞれの小計と消費税額を計算して記入します。
合計金額を記入すれば完成です。
注意点
登録番号は、国税庁の適格請求書発行事業者公表サイトで確認できます。
軽減税率(8%)対象の品目がある場合は、区分を間違えないよう注意しましょう。
インボイス制度への対応が不要な免税事業者の場合は、登録番号欄は空欄のままで構いません。
制度の詳細は改正される可能性があるため、最新情報を国税庁のサイトで確認しましょう。
見積書と請求書のインボイス対応の違い
見積書は契約前の金額提示であるため、インボイスの記載事項が厳密に求められるわけではありません。
ただし、見積り段階から税率や登録番号を明記しておくと、後の請求書作成もスムーズになります。
取引先から求められた場合は、この記載に対応したテンプレートを使うと安心です。
よくある質問
Q. 見積書にもインボイスの記載は必須ですか。
A. インボイス(適格請求書)は主に請求書に求められるものですが、見積り段階から準備しておくと安心です。
Q. 登録番号はどこで確認できますか。
A. 税務署から通知される登録番号を確認するか、国税庁の公表サイトで検索できます。
まとめ
インボイス制度に対応した見積書を用意しておくことで、取引先とのやり取りがスムーズになります。
テンプレートを活用して、正確な見積書を作成しましょう。
インボイス制度導入後に気をつけたいこと
取引先が仕入税額控除を受けるためには、インボイスの記載事項を満たした請求書が必要です。
見積り段階から登録番号や税率を明記しておくと、請求書とのズレを防げます。
不明な点があれば、顧問税理士や国税庁の相談窓口に確認すると安心です。
テンプレートのダウンロード
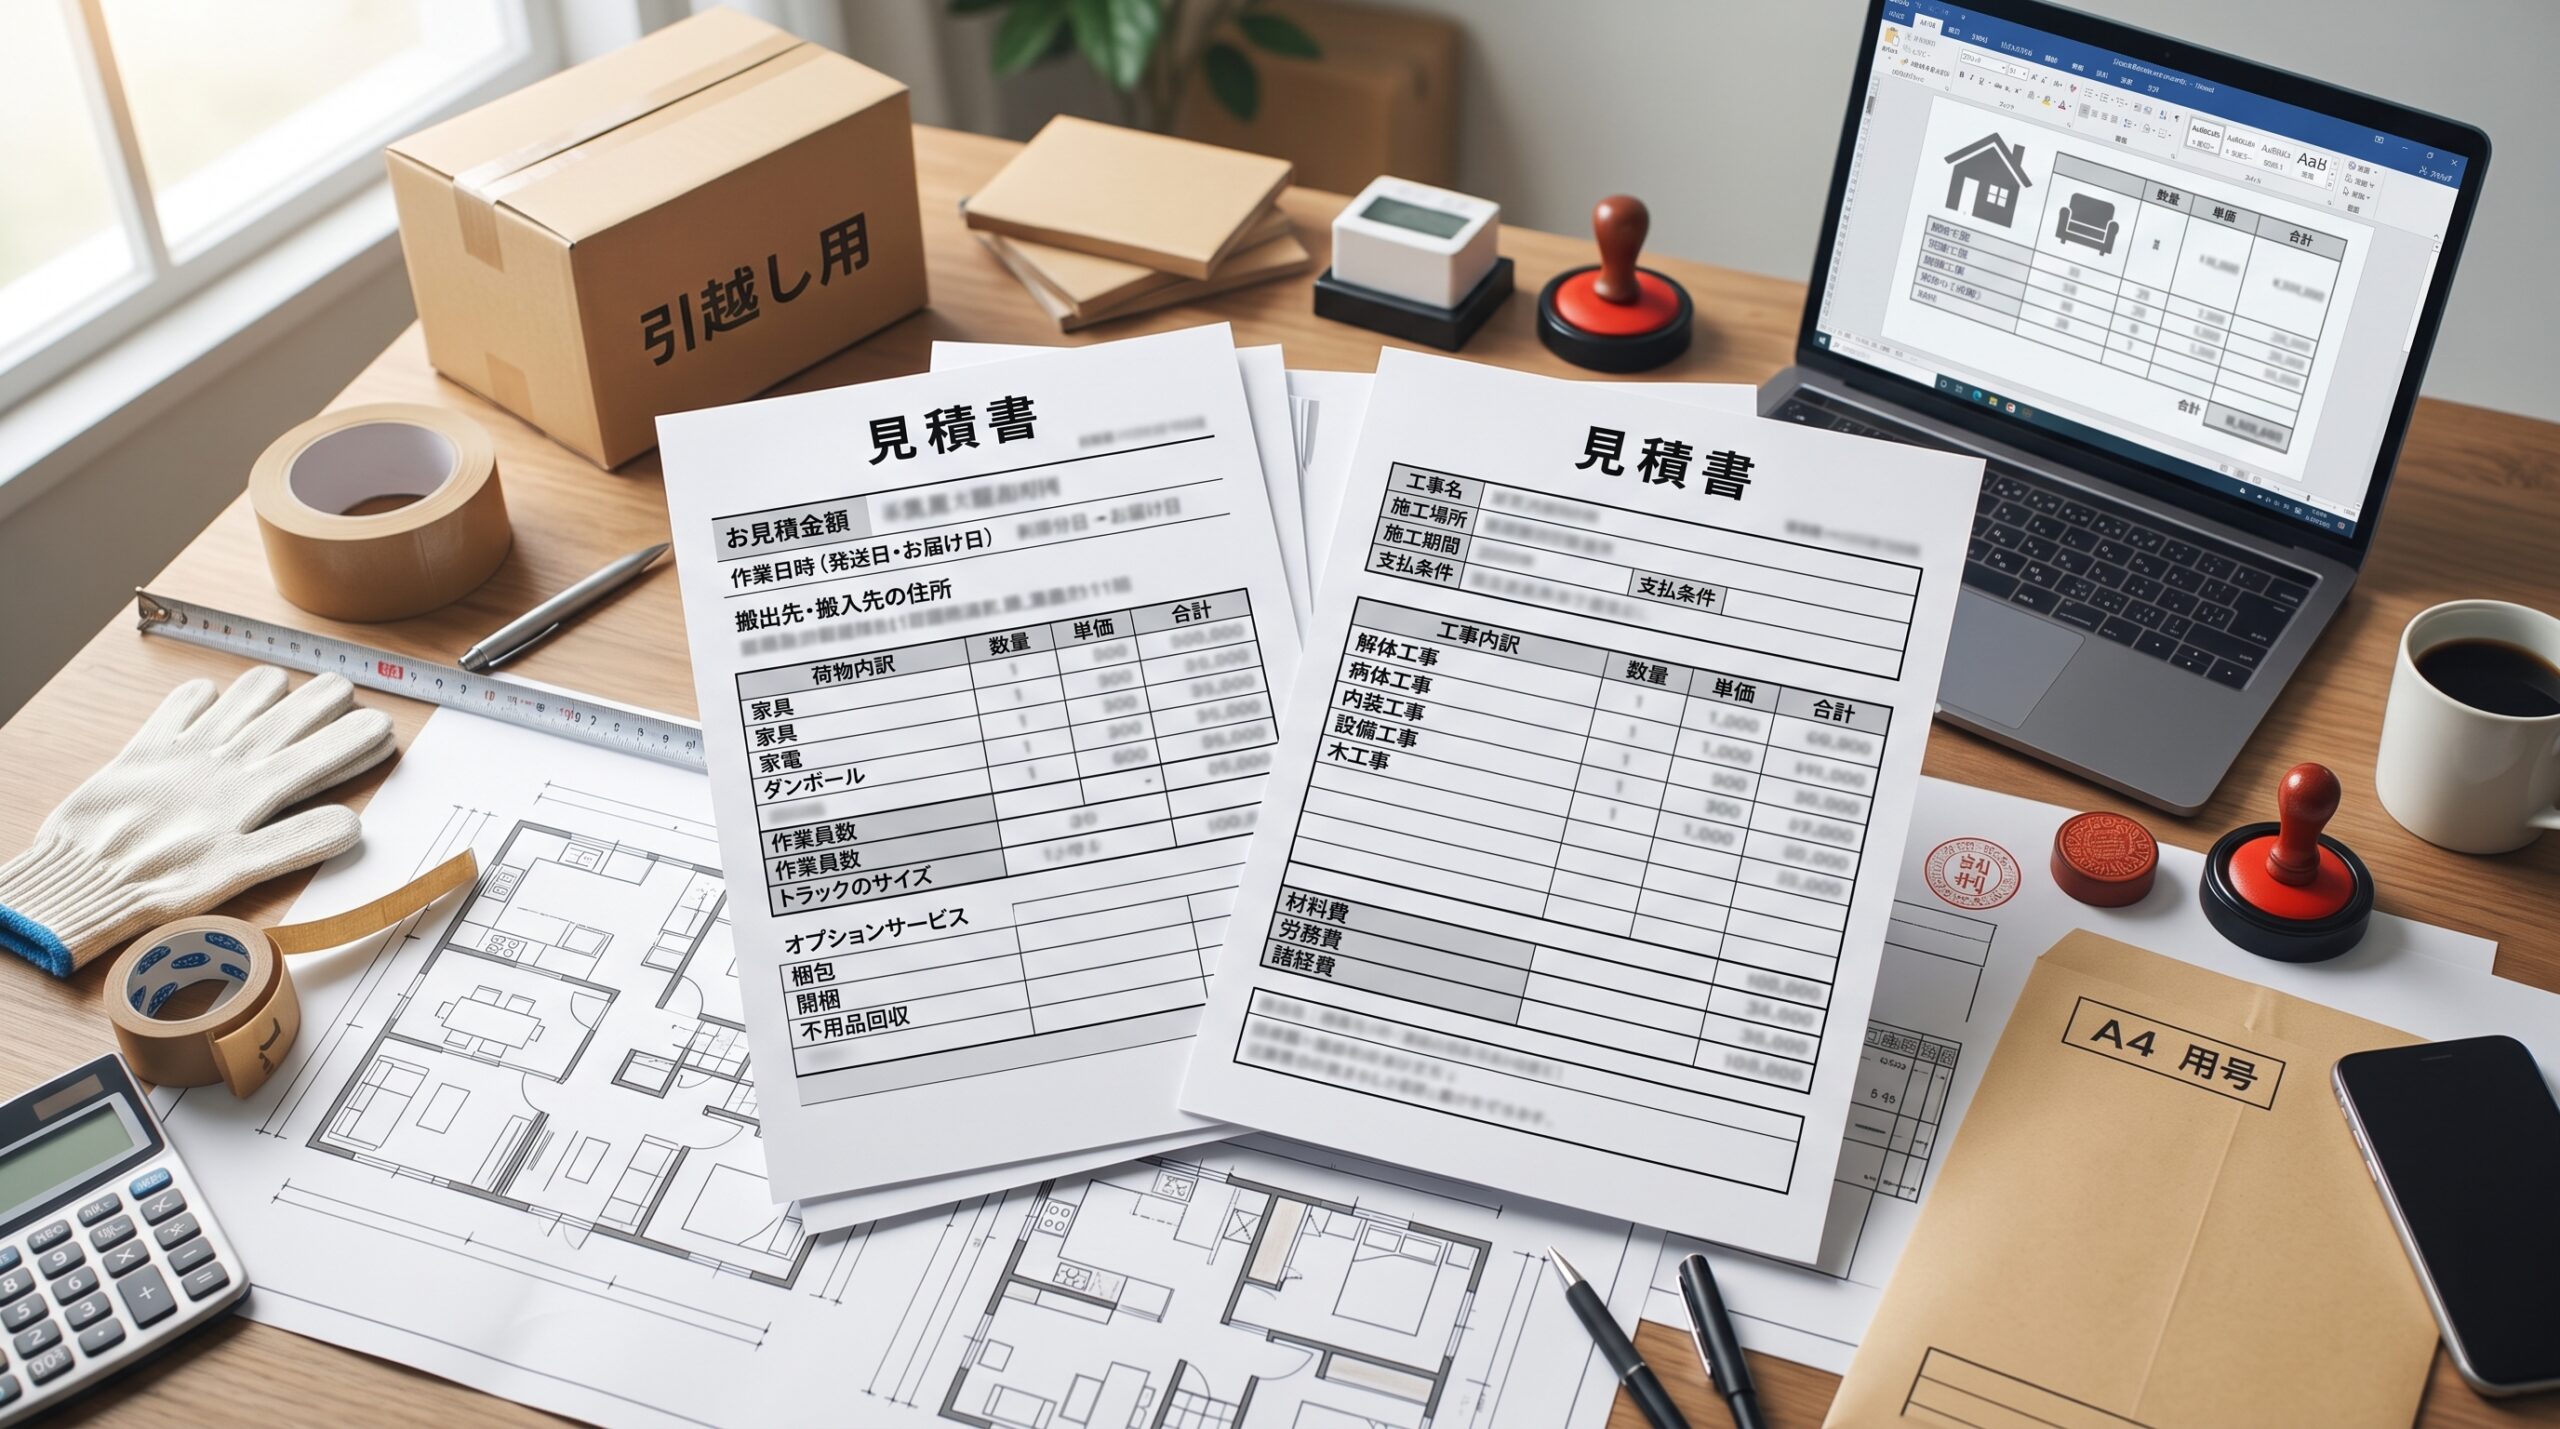
▼テンプレート(Word)はこちらからダウンロードできます。
コメント