業務委託契約で働く場合、契約内容に応じた請求書を毎月発行することが一般的です。
契約番号や対象期間を明記することで、委託元との認識をそろえることができます。
本記事では、業務委託契約者向けの請求書テンプレートを配布しています。
テンプレートの内容
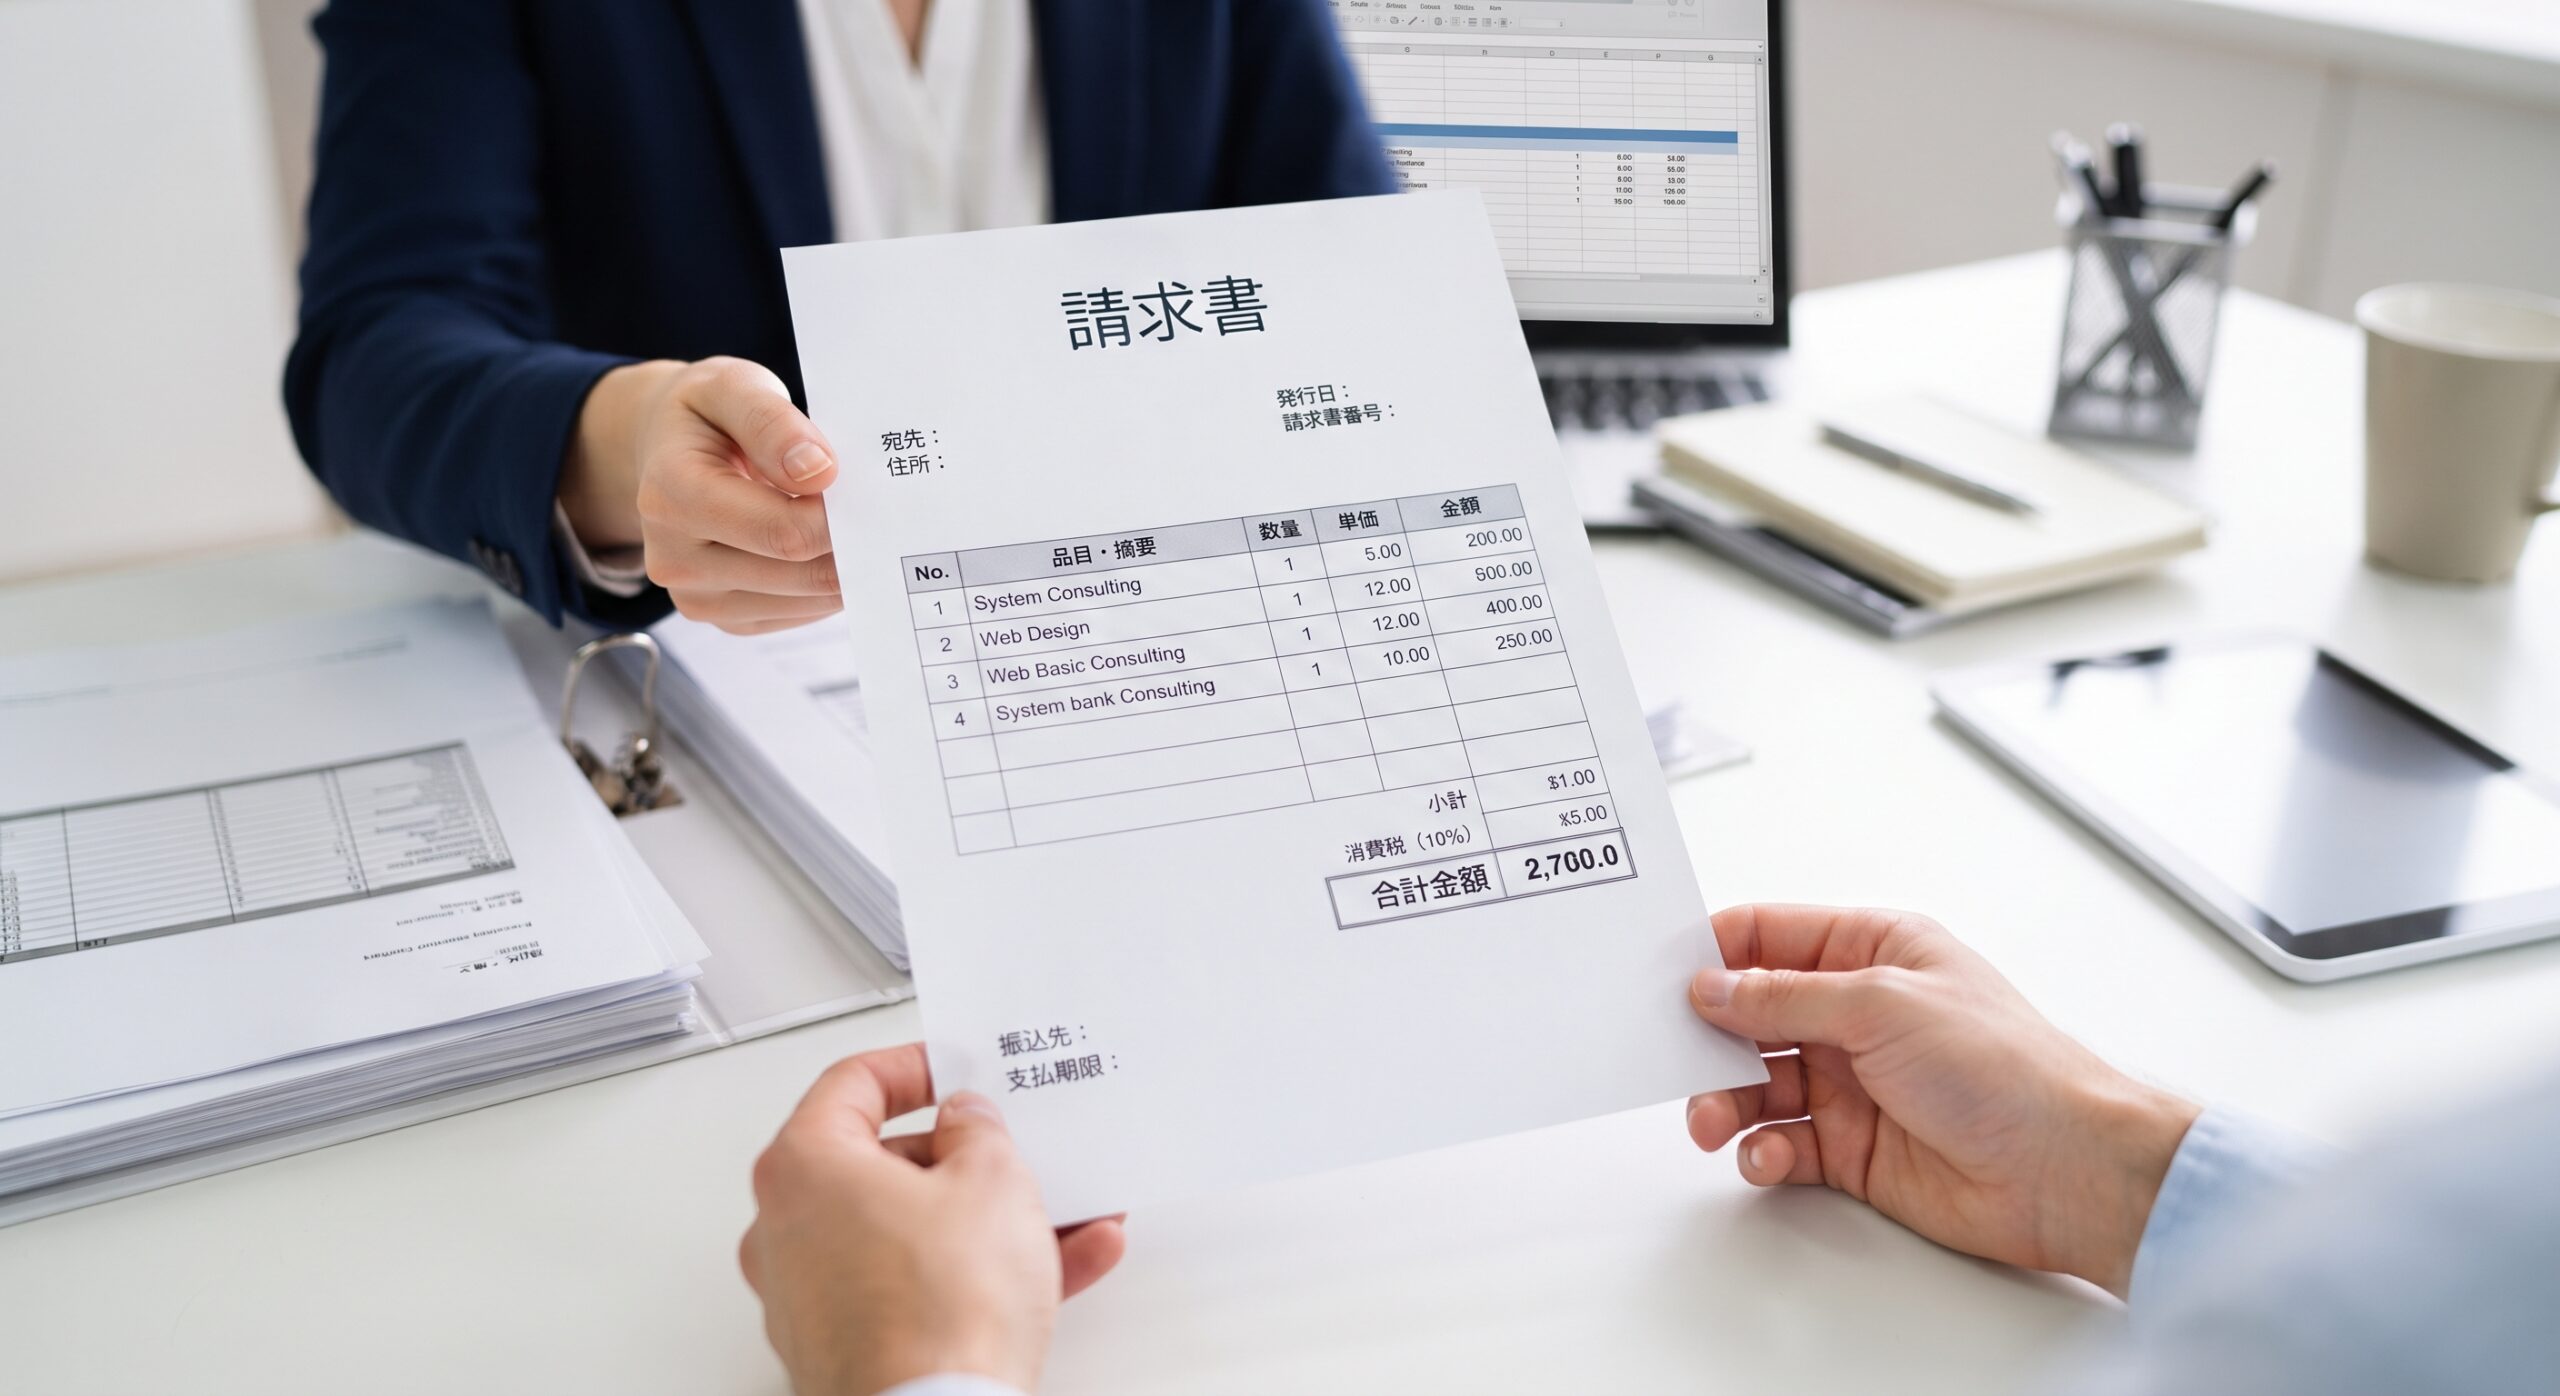
このテンプレートには、契約番号、対象期間、業務内容の明細表、源泉徴収税額欄、振込先情報が含まれています。
源泉徴収が必要な業務(原稿料、講演料など)にも対応できる構成にしています。
Word形式なので、パソコンで入力してそのまま印刷できます。
使い方
テンプレートをダウンロードし、契約番号と対象期間を入力します。
明細表に業務内容と金額を記入してください。
源泉徴収が必要な場合は、税額を計算して記入します。
振込先情報と合計金額を記入すれば完成です。
注意点
源泉徴収が必要かどうかは、業務内容や契約書の内容によって異なります。
不明な場合は、委託元や税理士に確認することをおすすめします。
対象期間は、契約書の内容と一致させましょう。
消費税の扱い(税込・税別)も、契約内容にあわせて記載してください。
源泉徴収の対象となる主な業務
原稿料、講演料、デザイン料などの一部の業務は、源泉徴収の対象となる場合があります。
対象となるかどうかは国税庁の資料で確認できます。
不明な場合は、委託元に源泉徴収の要否を確認しておくと安心です。
よくある質問
Q. 源泉徴収税額はどう計算すれば良いですか。
A. 一般的には報酬額の10.21%(100万円超の部分は20.42%)が源泉徴収税額の目安とされています。
Q. 契約番号がない場合はどうすれば良いですか。
A. 契約書に記載がない場合は、委託元に確認するか、欄を空欄のままご利用ください。
まとめ
業務委託の請求書は、契約内容を正確に反映することが大切です。
テンプレートを活用して、スムーズな請求業務にお役立てください。
複数の委託元がある場合
委託元ごとにファイルを分けて管理すると、内容の混同を防げます。
契約内容が更新された際は、テンプレートの記載内容も忘れずに見直しましょう。
確定申告に向けて
業務委託の報酬は、確定申告の際に必要な資料となるため、年間を通して整理しておきましょう。
不明点があれば、税務署や税理士に早めに相談しておくと安心です。
テンプレートのダウンロード
▼テンプレート(Word)はこちらからダウンロードできます。
コメント